Судлаачид: Ирэх оны төсөв өндөр зарлагатай, баталгаагүй орлоготой, задаргаагүй байна
Монгол Улсын 2027 оны төсвийн нийт зарлага 41.6 их наяд бөгөөд өнгөрсөн оныхоос 10 орчим их наядаар өссөн үзүүлэлт. Уг өсөлтийн 78.4 хувь нь цалин, тэтгэвэрийн нэмэгдэл зэрэг урсгал зардал байна. Тухайлбал, төрийн албан хаагчдын цалин хөлсний зардал 9.19 их наяд төгрөгт хүрч, өмнөх оныхоос 1.5 их наяд төгрөгөөр өссөн. Иргэдэд олгох тэтгэмж, урамшууллын зардал 228 хувиар буюу 3.3 дахин нэмэгдэж байна. Зарлагын өсөлтөөс шалтгаалан ирэх онд эдийн засаг эрсдэлд орохоор байна. Энэ дарамт 2028, 2029 онд ч үргэлжлэх тооцоо бий. Мөн засгийн газрын нэрлэсэн өрийн ДНБ-д эзлэх хувь 2025 онд 39 хувь байсан бол 2027 онд 49.6 хувьд хүрлээ. Энэ нь хуулийн 60 хувийн хязгаарт багтаж байгаа ч хоёр жилийн дотор 14.2 нэгжээр өсөж байгаа нь анхаарал татахуйц үйл явдал Өрийн үйлчилгээний төлбөр 2026 онд 3.2 их наяд төгрөг байсан бол ирэх онд 60.5 хувиар өсч, 5.2 их наяд төгрөгт хүрэхээр байна. Монгол Улсын нийт өрийн дийлэнх нь гадаад өр тул валютын ханшийн хэлбэлзэл төсөвт дарамт учруулах эрсдэлтэй.
Урсгал зардал, өр хурдацтай нэмэгдэж, уул уурхайн орлогоос хэт хамааралтай. Мөн ирэх оны төсвийн санхүүжилт цөөн төсөлд төвлөрч буй нь дунд хугацаанд төсөвт ноцтой дарамт учруулж болзошгүй гэж Нээлттэй нийгэм форумаас зохион байгуулсан "Монгол Улсын 2027 оны төсвийн төлөвлөлт" сэдэвт хэлэлцүүлгийн үеэр судлаачид онцлов.
Түр зуурын орлогыг дагаж зарлагаа нэмэгдүүлэх нь цаашид сөрөг нөлөө үзүүлнэ
Р.Эрдэнэчимэг нь 2022 онд Их засаг их сургуулийг сэтгүүлч мэргэжлээр төгссөн бөгөөд 2026 оноос iToim.mn сайтад ажиллаж байна.
Энэ мэдээнд өгөх таны сэтгэгдэл ?
Төсвийн тогтвортой байдлын зөвлөлийн гишүүн А.Энхбат: Төсвийн нийт зарлага 43.6 их наяд төгрөгөөр тусгаж орж ирсэн. Саяхан баталсан төсвийн тодотголтой харьцуулахад 10 их наяд төгрөгөөр огцом өссөн үзүүлэлт. Өөрөөр хэлбэл, төсвийн зарлагын ДНБ-д эзлэх хувь ойролцоогоор 32 хувьтай явж байсан бол одоо ДНБ-ий 37.8 хувийг эзэлж байна. Энэ нь засагт эерэг, сөрөг аль аль нөлөөг үзүүлнэ. Эдийн засгийн өсөлтийг авч явдаг гол хүчин зүйл бол хувийн хэвшил. Төсвөөр дамжуулан хийгдэх зарлагын хэмжээ хэт их нэмэгдэж байгаа нь эдийн засагт төрийн оролцоо өсөж буйг харуулж байна. Эдийн засагт төрийн оролцоо их хэмжээгээр нэмэгдэж байгаа нь буруу. Төсвийн алдагдал 2.3 их наяд төгрөгөөр нэмэгдэж байна.
Шинэ хууль ирэх оны нэгдүгээр сарын 1-нээс хэрэгжиж эхэлнэ. Төрийн өмчит компаниуд уул уурхайн салбарт үйл ажиллагаа явуулдаг тул тэдгээрээс орох орлого хэр найдвартай вэ гэдэг нь дэлхийн зах зээл дээрх гол түүхий эдийн үнээс шууд хамаарч байна. Өнөөдөр зэс, алтны үнэ харьцангуй өндөр түвшинд байна. Геополитикийн хүчин зүйл, нийлүүлэлттэй холбоотой асуудлаас шалтгаалан манай улсын гол экспортын түүхий эдийн үнэ өсөж байна. Үүнийг дагаад олборлолтын биет хэмжээ ч нэмэгдсэн. Ирэх онд нүүрсийг 110 сая тонн, зэсийг 2.1 сая тонн болгох зэргээр төлөвлөж байна. Энэ хэрээр төсвийн орлогод аж ахуйн нэгжийн орлогын албан татвар, ашигт малтмалын нөөц ашигласны төлбөр (АМНАТ) зэрэг орлого төвлөрнө. Гэхдээ үүнийг баталгаатай орж ирэх орлого гэж үзэж болохгүй. Дунд болон урт хугацаанд дэлхийн эдийн засгийн нөхцөл байдал, гол бараа бүтээгдэхүүний үнийн хэлбэлзлээс шалтгаалан үнэ буурвал төрийн өмчит компаниудын ашигт ажиллагаанд шууд нөлөөлнө. Тэр хэрээр ногдол ашиг хуваарилах магадлал ч буурна. Төсвийн орлогод татварын бус орлогыг хэт их шүтэх нь төсвийн бодлого явуулах орон зайг хумиж, орлогын талыг эрсдэлтэй болгож байна. Түр зуурын орлогыг дагаж зарлагаа нэмэгдүүлэх нь цаашид сөрөг нөлөө үзүүлнэ. Хэрвээ орлого буурч эхэлбэл нэгэнт нэмэгдүүлсэн цалин, тэтгэвэр болон бусад зардлыг бууруулах боломжгүй болно. Улмаар төсвийн тэнцвэржүүлсэн тэнцлийн алдагдал их хэмжээгээр нэмэгдэнэ. Энэ алдагдлыг гадаад зээл болон бусад эх үүсвэрээр санхүүжүүлэх тул өр цаашид өссөөр байх болно.
Төсвийн санхүүжилт цөөн төсөлд төвлөрсөн байна
МУИС-ын багш, судлаач Б.Эрдэнэдалай: 2027 оны төсөв нэлээд өндөр дүнтэй орж ирж байна. Хөгжлийн төлөвлөгөөтэй харьцуулахад барилга байгууламж, тоног төхөөрөмж болон бусад зардал өмнөх оны төсөвтэй харьцуулахад 40 хувиар нэмэгдэж орж ирсэн. Өмнө нь 46 хувь байсан бол одоо 86 хувь болжээ. Ерөнхийдөө барилга, бүтээн байгуулалттай холбоотой төслүүд маш өндөр дүнгээр орж ирж байна. Хөгжлийн төлөвлөгөөнд тусгагдсан ажлууд улсын төсөвтэй хэр уялдаж байгааг харахад нэлээд зөрүү, ялгаа ажиглагдаж байна. Тухайлбал, улсын хөгжлийн 2027 оны төлөвлөгөөнд тусгасан сургууль барих төслийн тоо 53 байсан бол 2027 оны төсвийн танилцуулгад 93 болж нэмэгдсэн. Мөн цэцэрлэгийн 37 байгууламж барихаар тусгасан ч 47 болж өссөн байна. Энэ утгаараа сургууль барих 40, цэцэрлэг барих 10 төслийн зөрүү харагдаж байна.
Оюу толгойн орлогыг эх үүсвэр болгосон төслүүд 2027 онд хэрэгжих 318 шинэ төслийн санхүүжилтийн 61 хувийг эзэлж байна. Одоо эдгээр төслийг яах вэ гэдэг нэлээд том асуудал болоод байна. Хэрэв эдгээрийг төсөвт оруулахгүй бол нийт дүн буурна. Харин оруулбал шинэ төслүүдэд эзлэх хувь нь маш өндөр болж байгаа юм. Мөн 318 шинэ төслөөс зөвхөн 20 төсөл нийт санхүүжилтийн 50 орчим хувийг эзэлж байгаа нь өндөр үзүүлэлт юм. Судлаачийн хувьд эдгээр 20 төсөл ямар задаргаатай, ямар дэд ажлуудаас бүрдэж байгааг харах гэхээр задаргаа нь байхгүй. Яг ямар дүнгээр орж ирж байгаа нь харагдахгүй байгаа нь төсөв иргэд, судлаачдад нээлттэй байх ёстой гэсэн зарчим хэрэгжихгүй байгааг харуулж байна.
УИХ-ын гишүүдэд төсвийн задаргаа Excel файлаар ирдэг юм байна. Гэтэл судлаачид улсын төсөв ба хөгжлийн төлөвлөгөөний уялдаа зэрэг янз бүрийн асуудлаар судалгаа хийхэд төсвийн нээлттэй файлыг ашиглан харьцуулалт, шинжилгээ хийх шаардлагатай байдаг.
Ижил төслүүдийн өртөг хоорондоо 2.7 дахин зөрүүтэй байна
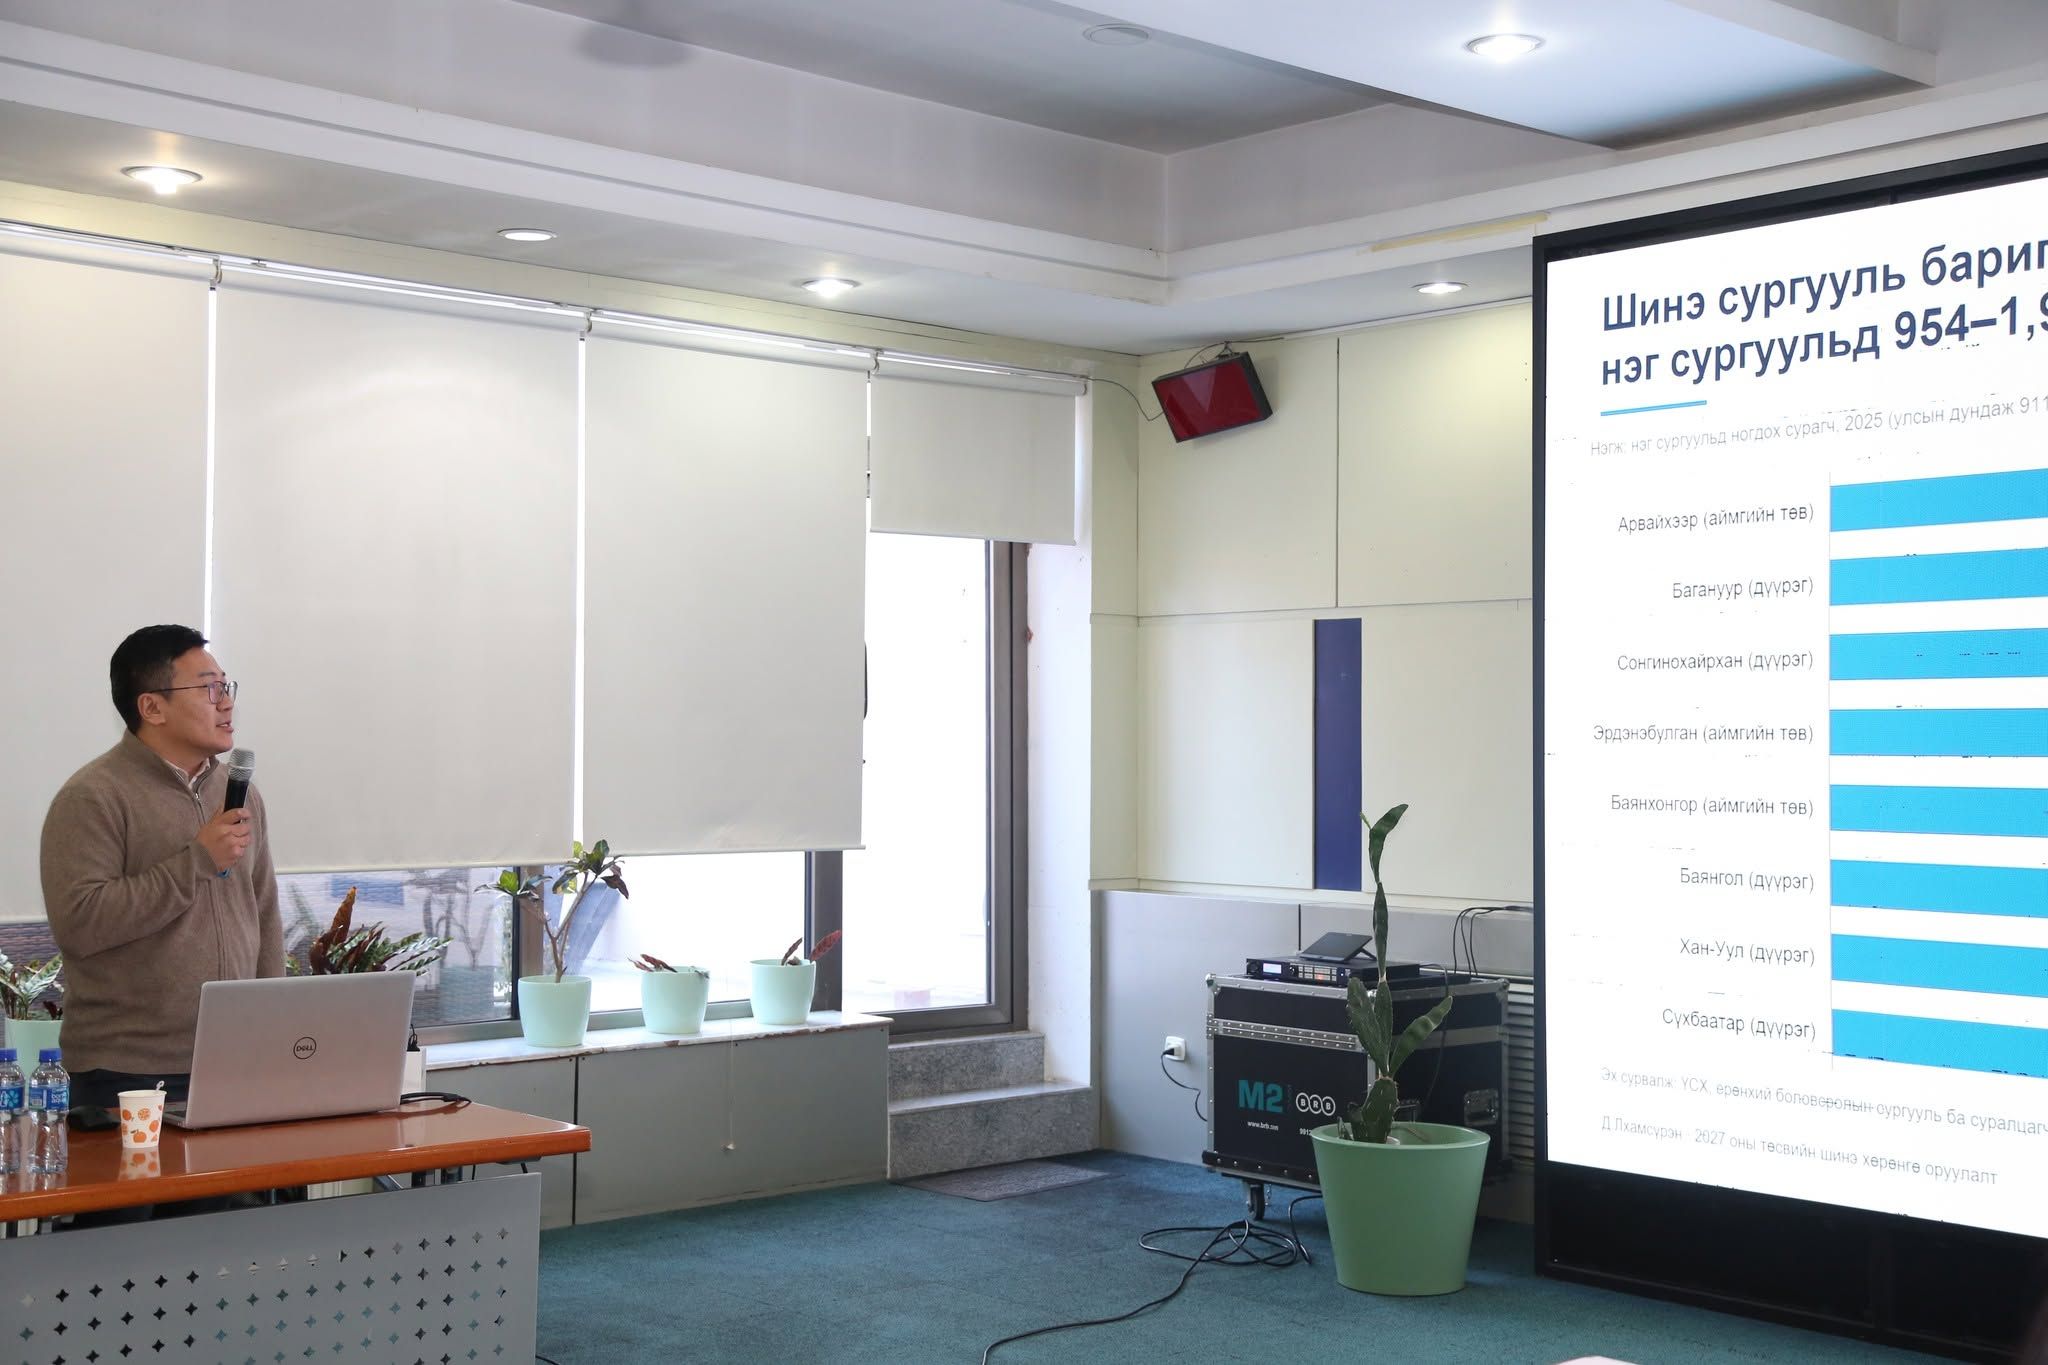
Судлаач Д.Лхамсүрэн: Ирэх оны төсвийн гол асуудал бол хэрэгжүүлэх төслүүдэд яг юу хийх нь, тухайлбал хэдэн км зам барих, тоног төхөөрөмж худалдаж авна гэхэд юу авах нь тодорхойгүй байгаа явдал. Тухайлбал, Ттоног төхөөрөмж авах 32 төсөл байгаагаас хамгийн өндөр дүнтэй нь Боловсролын яамны төсөл. Энэ нь “боловсролын яамны тоног төхөөрөмж” гэсэн нэртэй мөртлөө дотор нь юу авах нь тодорхойгүй. Иймээс үүн дээр батлах хэмжээний дүгнэлт гаргах боломжгүй. Мөн барилга байгууламжийн төслүүдэд ижил бүлгийн төслүүдийн өртөг хоорондоо эрс зөрүүтэй байна. Жишээ нь, 640 хүүхдийн сургууль барих төслүүдийн өртөг хоорондоо 2.7 дахин зөрүүтэй төлөвлөгдсөн байна. Ялгаа нь юунд байгааг судлахад өндөр дүнтэй сургуулиуд ямар нэмэлт тоног төхөөрөмж, ямар лабораторитой болох талаар дэлгэрэнгүй мэдээлэл огт байхгүй. Хямд сургууль нь яагаад хямд байгаа талаар ч мэдээлэл алга. Сургууль, цэцэрлэг, эрүүл мэндийн байгууллагуудын төсвийн зөрүүг байршлаар нь шалгаж үзсэн. Улаанбаатарт газрын үнэ, нэмэлт шугам сүлжээний зардлаас хамаарч өртөг өндөр байж магадгүй гэж үзээд Улаанбаатар, аймаг, сумаар нь ялгаж харьцуулсан. Гэтэл 2.7 дахин зөрүүтэй хоёр сургууль хоёулаа суманд байсан бөгөөд нэг нь Сэлэнгэ, нөгөө нь Ховд аймагт. Иймээс сургуулийн төслүүдэд ямар нэгэн стандарт байхгүй, тэдгээрийг өөр өөр хүмүүс бэлтгэсэн байж болох юм гэж таамаглаж байгаа.
Эдгээрийг тодруулахаар салбарын яамдад мэдээлэл авах хүсэлт явуулсан ч хариу авч чадахгүй байна. Нээлттэй байгаа мэдээллээс хууль батлах хэмжээний дүгнэлт гаргах ямар ч боломжгүй байна. Би нийтэд нээлттэй байгаа мэдээлэл нь хууль баталж буй хүмүүсийн мэдээлэлтэй ижил үү эсвэл хууль баталж буй хүмүүс яг ийм хэмжээний мэдээлэлтэй байгаа эсэхийг мэдэхгүй байна. Яам дэлгэрэнгүй мэдээлэл өгөөгүй болохоор цаана нь дэлгэрэнгүй мэдээлэл байгаа, байхгүй эсэхийг ч мэдэх боломжгүй. Төсвийн төслийг нээлттэй зарлаж байгаа л бол түүний дэлгэрэнгүй мэдээлэл, дотор нь юу байгаа нь мөн нээлттэй байх ёстой.